农业农村部:2026年9月棉花供需形势分析月报
来源:农业农村部市场与信息化司2026-10-19 13:10:59编辑:KK
【本月特点】国内棉价小幅下跌,国际棉价微涨
【后期走势】国内市场:新棉集中上市,消费端偏弱,纺织厂采购谨慎,预计近期国内棉价偏弱震荡。国际市场:北半球新棉开始上市,美棉减产预期减弱、巴西丰产兑现,但纺织品服装消费偏弱,预计短期国际棉价承压运行。
【详情】
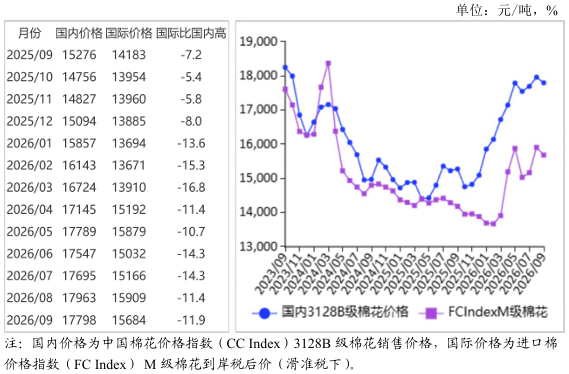
(一)国内棉价环比小幅下跌。新年度植棉面积调减有限,预计产量好于预期;消费方面,国内旺季不旺,纺织厂购棉谨慎、观望情绪升温,棉价环比小幅下跌。据国家棉花市场监测系统调查,9月初准备采购棉花的企业占44.9%,环比下降2.2个百分点。9月,国内3128B级棉花月均价每吨17798元,环比跌0.9%,同比涨16.5%。郑棉期货主力合约(CF2701)月结算价每吨16289元,环比跌4.5%,同比涨21.0%。
(二)国际棉价环比微涨。北半球新棉陆续采摘,受美棉产区干旱、美元波动等因素影响,国际棉价月内震荡运行,月均价环比微涨。9月,CotlookA指数(相当于国内3128B级棉花)月均价每磅95.19美分,环比跌0.7%,同比涨22.1%。
(三)内外棉价差缩小。CotlookA指数(相当于国内3128B级棉花)折合人民币每吨14240元,比中国棉花价格指数(CCIndex)3128B级每吨低3558元,价差比上月缩小48元。进口棉价格指数(FCIndex)M级(相当于国内3128B级棉花)月均价每磅92.64美分,1%关税下折到岸税后价每吨15456元,比国内价格低2342元,价差比上月扩大111元;滑准税下折到岸税后价每吨15684元,比国内价格低2114元,价差比上月扩大60元。
(四)1-8月棉花进口同比大幅增加,纺织品服装出口同比小幅增长。据海关统计,8月我国进口棉花8.05万吨,环比减12.1%,同比增10.7%;1-8月我国进口棉花110.64万吨,同比增87.8%。主要来自巴西(占进口总量的51.0%)、澳大利亚(占19.2%)、美国(占11.0%)、印度(占0.5%)。8月我国纺织品服装出口285.68亿美元,环比减0.8%,同比增7.7%;1-8月我国纺织品服装出口2039.73亿美元,同比增3.4%。
(五)纺纱量同比减少,纱线价格小幅上涨。据国家统计局数据,8月我国纺纱量182.4万吨,同比减2.8%。棉纱市场旺季不旺、新接订单有限,企业挺价意愿较强,纱线价格小幅上涨。9月主要代表品种32支纯棉普梳纱线均价每吨23675元,环比涨0.7%,同比涨15.2%。
(六)全球棉花产量小幅调减,贸易量调增。美国农业部(USDA)9月预测,2026/27年度全球棉花产量2554.3万吨,比上月调减6.9万吨,比上年度降3.8%;消费量2676.3万吨,与上月持平,比上年度同比持平;贸易量963.1万吨,比上月调增9.0万吨,比上年度降3.0%;期末库存1521.0万吨,比上月调增3.8万吨,比上年度降7.2%;全球库存消费比为56.8%,较上年度下降4.5个百分点。
(七)预计近期国内外棉价偏弱震荡。国内市场:新棉集中上市,供应压力渐增,消费端偏弱,纺织厂采购谨慎,加之宏观面美联储加息、美元走强压制商品估值,预计近期国内棉价偏弱震荡。国际市场:北半球主产国棉花陆续进入收获期,南半球巴西棉采收基本结束、产量预期调增,全球新棉供应阶段性回升。
资讯权限图标说明:
1、红锁图标: 为A、B等级会员、资讯会员专享;
2、绿锁图标: 为注册并登陆会员专享;
3、圆点图标: 为完全开放资讯;
本网版权及免责声明:
1、凡本网注明“来源:锦桥纺织网”的所有作品,版权均属于锦桥纺织网,未经本网授权,任何单位及个人不得转载、摘编或以其他方式使用。已经获得本网授权使用作品的,应在授权范围内使用,并注明“来源:锦桥纺织网”。违反上述声明者,本网将追究其侵权责任的权利。
2、凡本网注明“来源:XXX(非锦桥纺织网)”的作品,均转载自其他媒体,转载目的在于传递更多的信息,并不代表本网赞同其观点和对其真实性负责。
3、如因作品内容、版权和其它问题需要同本网联系的,请在30日内进行。
4、有关作品版权及投稿事宜,请联系:0532-66886655 E-mail:gao@sinotex.cn
相关文章