全球减产预期再度发酵 外棉价格大幅上行
——中国棉花市场2026年8月月报(预测篇)
来源:锦桥纺织网2026-08-31 10:08:29编辑:KK摘要
8月,超强厄尔尼诺持续发展,极端天气出现概率增加,全球减产预期进一步发酵,叠加大宗商品市场价格整体上行,国际棉价涨至两年来新高;国内主产棉区高温干旱引发市场担忧,下游纺织消费出现启动迹象,国内棉价小幅上行,涨幅明显弱于外盘,内外棉价差大幅收窄。
第一部分 行情回顾
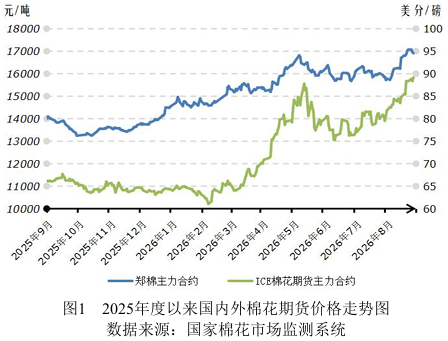
8月,受天气炒作继续升温、美棉苗情持续恶化、全球减产预期发酵、美元走弱等因素影响,国际棉价大幅上行。国内市场在主产棉区持续高温干旱、下游纺织需求陆续启动、外盘强势上涨带动下,国内棉价亦呈上涨态势,因储备棉持续销售稳住市场预期,涨幅明显弱于外棉。截至8月28日,ICE棉花期货主力合约结算价91.38美分/磅,较7月末上涨11.7%,期间最高触及92.75美分/磅,创2024年4月以来新高;代表进口棉中国主港到岸均价的国际棉花M指数为101.0美分/磅,折人民币进口成本16648元/吨(1%关税,不含港杂费),涨幅13.2%。郑州商品交易所棉花期货主力合约(CF2701)结算价为17200元/吨,创2023年10月以来新高,较7月末上涨9.0%;代表内地标准级皮棉市场价格的国家棉花价格B指数为18262元/吨,涨幅4.7%,内外棉价差由7月底的2928元/吨缩窄至1614元/吨。
第二部分 分析与展望
一、国内外供需形势
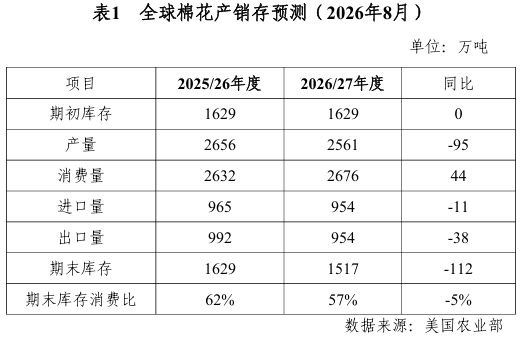
(一)新年度全球棉花供不足需形势不变,近期主要国家出口进度较快。据美国农业部8月预测,2026/27年度全球棉花产量2561万吨,同比下降3.6%;消费量2676万吨,同比增长1.7%;产需缺口115万吨;库存消费比56.69%,较上年度下降5.19个百分点。中国、澳大利亚减产较明显,美国、巴西略有减产。当前南半球棉花陆续收获,北半球棉花进入生长后期。8月前2周,巴西棉收割和出口进度均较快,收割率为59.6%,较去年同期高10.7个百分点;累计出口棉花5.6万吨,日均出口量较去年8月同期增长51%。截至8月14日,新年度美棉出口签约量为28.5万吨,大幅超过去年同期8.0万吨的水平。
(二)新棉收获有望提前,下游纺织行情出现启动迹象。新棉生长步入收尾阶段,多数棉田已进入裂铃吐絮期,生长进程较常年提前1周左右,预计9月下旬将迎来集中采摘。前期受阶段性高温天气扰动,市场一度对新疆棉形成较强的减产预期,随着后期田间长势逐步明朗,产量预期得到修正,目前市场普遍判断新疆棉花总产量可达700万吨以上,明显低于此前市场对其大幅减产的预判。需求端来看,内外需市场保持韧性,新疆棉纺产能持续释放,棉纱供给保持较快增长。1-7月新疆纱产量220.6万吨,同比增幅19.1%;同期纺服类内销额为8627.8亿元、同比增幅5.8%,出口额1747.5亿美元、同比增幅2.4%。进入8月,随
着秋冬订单下单,纺织行情出现季节性升温迹象。据国家棉花市场监测系统数据,8月初纺织厂开机率及纱产销率连续3个月下降后回升,环比分别上升0.9个百分点、2.9个百分点。
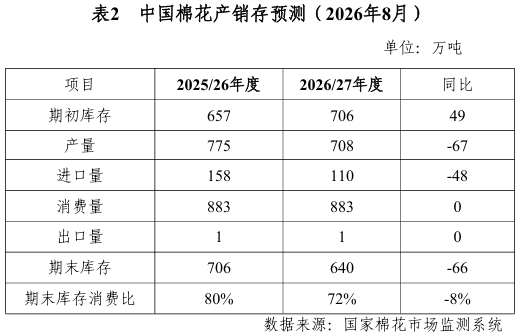
据国家棉花市场监测系统8月产销存预测,本期平衡表对2025/26年度国内棉花进口量上调18万吨、消费量上调10万吨,其他数据不变,期末库存上升8万吨;2026/27年度期初库存和期末库存相应上升8万吨,其他数据不变。按照最新数据,2026/27年度国内棉花产量708万吨,同比减少67万吨,消费量883万吨,同比增加10万吨,产需缺口175万吨。具体详见下表。
二、环境分析及趋势判断
(一)中美元首年内再次会晤及美国国会选举临近,秋季外部宏观环境可能较为缓和。一方面,根据官方消息,中美双方就年内元首互动保持沟通,此前经贸磋商已就扩大农产品双向贸易形成指导性目标,后续农产品采购相关安排有望进一步明晰,或对市场情绪形成阶段性提振。另一方面,美国国会选举临近,通胀是当前选民重点关切议题,7月美国CPI同比上涨3.4%,仍高于2%政策目标,民生物价压力对选情形成约束。为稳住民意,预计美方短期内将尽量避免通胀水平进一步上行,外部环境趋于稳定概率提升。
(二)国际棉价波动强度预计加大,短期面临回调风险。近期外棉上涨主要由基本面趋紧驱动,政策及消息面影响作用较弱,驱动逻辑与今年3-5月上涨行情存在明显差异。截至目前ICE期棉主力合约已持续上涨2个月,价格突破90美分/磅,显著高于近十年79.73美分/磅的均值水平。结合近十年情况看,除疫情后期ICE期棉曾在90美分/磅运行较长时间外,绝大多数时段价格在该位置以下运行,即便阶段性冲高突破90美分/磅,持续时间也较为短暂。随着北半球棉花逐步进入收获期,前期市场对部分主产棉国的减产预期已充分发酵,后期基本面的炒作动力预计减弱,国际棉价面临回调风险。但仍需高度关注厄尔尼诺事件后续演变,若收获期出现极端天气,将可能引起行情反复。
(三)国内储备棉销售补充供应,保障新旧棉花供应顺利衔接。2026年7月20日储备棉销售以来,日挂牌数量稳定在8000吨左右,截至8月28日累计挂牌的24.1万吨储备棉全部成交,成交均价17264元/吨,超过220家纺织厂参与竞拍。本次储备棉销售有效补充市场供应,满足纺织厂刚性用棉需求,对于稳定行业预期、保障新旧棉花年度顺利衔接发挥了积极作用。
(四)国内新棉收购市场预计总体平稳。结合近年来棉花收购市场规律,叠加近期棉价出现一定幅度上行,轧花厂收购策略预计更趋理性;同时,今年并未发生大规模预售现象,市场签约整体谨慎,预计收购期间发生大范围抢收概率较低。调研了解,目前市场对机采棉收购价格的主流预期在7-7.5元/公斤,位于近5个年度收购价格的中枢偏上区间,按棉籽价格2.2元/公斤、损耗率10%、衣亏率1%、加工费800元/吨测算,折合皮棉加工成本约16500-18000元/吨。因此判断,新棉收购市场有望总体平稳,收购价格或将维持在合理区间。同时需兼顾新疆棉花收获期间天气扰动、下游纺织消费的复苏情况、市场投机资金炒作等多重不确定性。
(五)纺织行业旺季成色或显不足。从近期调研看,纺织行业传统旺季有所启动,下游纺纱织布企业逐步启动节前备货,但市场整体回暖力度不及预期,订单并未出现明显放量,旺季表现较上半年有所弱化。8月25-27日秋季上海纱线展览会期间,客商询单活跃,部分参展企业采取让利促销方式拓展业务,但实际落地成交订单规模有限,多数业务仍处意向对接沟通阶段,尚未转化为实质生产订单,反映出终端市场整体需求仍偏谨慎,后续仍需持续跟踪意向订单的转化情况。
主要结论
综合研判,在储备棉持续补充市场供给的支撑下,新旧棉花年度有望平稳衔接,新棉收购价大概率维持合理区间,整体波动幅度相对有限。外部宏观环境存在边际缓和的可能,市场交易逻辑主线仍围绕基本面展开。伴随北半球主产棉区逐步收获,前期天气炒作热度或将回落;且当前国际棉价创近两年新高,短期承压回调风险增加,但需警惕厄尔尼诺事件持续演进对市场的潜在扰动。
资讯权限图标说明:
1、红锁图标: 为A、B等级会员、资讯会员专享;
2、绿锁图标: 为注册并登陆会员专享;
3、圆点图标: 为完全开放资讯;
本网版权及免责声明:
1、凡本网注明“来源:锦桥纺织网”的所有作品,版权均属于锦桥纺织网,未经本网授权,任何单位及个人不得转载、摘编或以其他方式使用。已经获得本网授权使用作品的,应在授权范围内使用,并注明“来源:锦桥纺织网”。违反上述声明者,本网将追究其侵权责任的权利。
2、凡本网注明“来源:XXX(非锦桥纺织网)”的作品,均转载自其他媒体,转载目的在于传递更多的信息,并不代表本网赞同其观点和对其真实性负责。
3、如因作品内容、版权和其它问题需要同本网联系的,请在30日内进行。
4、有关作品版权及投稿事宜,请联系:0532-66886655 E-mail:gao@sinotex.cn
相关文章