需求回暖不及预期 棉价高位回落
——中国棉花形势月报(2026年9月)
来源:中国棉花协会 2026/10/26 21:50:00 编辑:KK9月,全国新棉即将集中上市,叠加储备棉持续投放及前期进口量大幅增长,国内棉花供给相对充裕。需求方面,虽进入“金九银十”的传统旺季,但行情启动迟缓,订单增长未达预期,旺季特征不明显,消费仍总体偏弱。同时,受新年度棉花产量下降幅度低于预期、美联储重启加息等多重因素共同影响,国内外棉价同步下行。9月中下旬,新疆棉区陆续开秤收购,上市时间较常年有所提前,开秤价格较去年大幅上涨,收购加工进度也相对较快,收购秩序总体平稳。
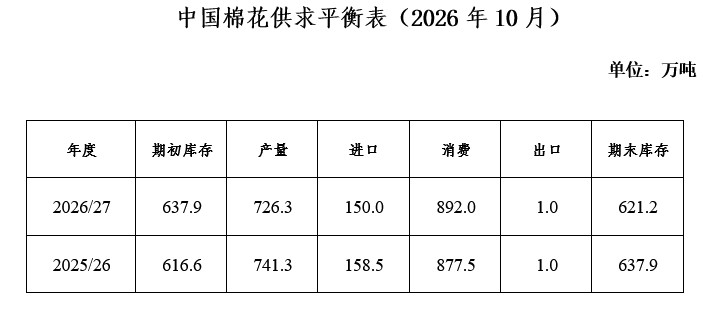
中国棉花协会预测:2026/27年度全国总产量726.3万吨,同比下降2%;进口150万吨,同比下降5.4%;消费892万吨,同比增长1.7%;期末库存621.2万吨,同比下降2.6%。
一、纺织市场旺季行情偏弱
9月为纺织行业传统的秋冬旺季,产销虽较淡季有所回暖,但需求改善仍不及预期。国内纺织品、服装类商品零售额累计增长率较8月环比回落,订单放量幅度有限,同时棉纱进口量维持高位,对国产纱形成一定替代,纱线产量同比有所回落。据国家统计局数据,9月全国纱产量192.2万吨,同比略降0.2%,环比增长5.4%;其中新疆34.3万吨,同比增长19.2%,环比增长3.3%;2026年1-9月全国纱产量1622万吨,同比增长1.5%,其中新疆291.2万吨,同比增长19.5%。
当月棉花现货价格高位回落,棉纱价格走势强于棉花,纺织厂利润部分修复,但常规品种销售依旧承压。9月国产32支纯棉纱均价23699元/吨,环比上涨196元/吨,涨幅0.8%,同比上涨2990元/吨,涨幅14.4%。
纺织品服装出口方面,中美经贸磋商推进改善外贸环境,叠加海外零售商库存降至低位,年底圣诞季补库周期来临,国际市场需求集中释放带动当月出口额显著增长,创年内新高。海关数据显示:9月我国纺织品服装出口296.6亿美元,同比增长21.5%,环比增长3.8%;其中棉制品59.4亿美元,同比增长19.0%,环比增长1.1%;主要出口市场中,欧美传统市场受终端消费需求疲软,出口环比下降,“一带一路”市场维持增长,对美国、欧盟出口环比分别下降5.5%、5.4%,对“一带一路”国家环比增长2.8%。2026年1-9月我国纺织品服装出口2330.3亿美元,同比增长5.1%。
二、储备棉销售结束 累计成交40.9万吨
9月,储备棉持续稳定投放补充市场资源,但受新棉上市临近和旺季需求不及预期等因素影响,企业竞拍积极性逐步降温,中下旬成交率有所下滑。9月30日中央储备棉停止销售。本轮投放自7月20日以来累计成交储备棉40.9万吨;成交均价17191元/吨,折3128B价格17851元/吨,其中新疆棉16997元/吨,进口棉17236元/吨。
三、棉花进口量环比持续减少
9月,受国内新棉上市、储备棉销售替代部分进口需求、可用配额数量趋紧等因素影响,企业观望情绪升温,进口节奏有所放缓,当月棉花进口量降至年度低位。海关数据显示:9月棉花进口5.5万吨,环比下降32%,同比下降42.6%。进口来源国中,以澳大利亚棉为主,进口占比为73.8%,巴西新棉正处采收加工期、美棉暂未收获,进口均处低位,巴西、美国占比分别为6.6%、2.6%。2026年1-9月棉花进口116万吨,同比增长69.6%
美国农业部(USDA)10月全球棉花供需月报,对2026/27年度数据做出调整。全球产量上调13.8万吨至2568.1万吨,消费量上调3.4万吨至2679.8万吨,出口量上调至973.45万吨,期末库存上调17.8万吨至1538.9万吨,增产主要来自巴西、美国。巴西棉花种植者协会(ABRAPA)月报显示,2026/27年度巴西产量预估虽下调,但出口仍有望达333万吨,接近上年的历史高位。
四、商业库存高于去年同期
受旺季订单规模增长乏力影响,纺织厂采购趋于谨慎,用棉转向储备棉竞拍,现货资源采购规模收缩。商业库存虽持续减少,但消化速度环比放缓,库存水平显著高于去年同期。棉价下行叠加成品销售偏慢,纺纱厂主动控制原料备货规模,工业库存环比小幅下降。截至9月底,全国棉花商业库存176.6万吨,环比减少11.6%,同比增长72.7%,高于去年同期74.4万吨;棉花工业库存85.5万吨,环比减少1.2%,同比增长1.1%。
五、棉价高位回落 内外价差收窄
9月,国内皮棉价格冲高回落。新棉进入采收期、储备棉销售增加供给、商业库存处高位使得市场资源整体充裕,对棉价形成压制;同时纺织旺季需求兑现不足,下游用棉难以支撑高位棉价,供需双重压力带动国内棉价走弱。中国棉花价格指数(CCIndex3128B)月均价17798元/吨,同比上涨16.8%,环比下跌0.9%。
籽棉收购价高开低走。收购初期价格在生产成本、减产预期及现货价格支撑下处相对高位,后随期货价格同步回落。中国棉花协会调查显示,9月全国400型棉花加工企业籽棉平均收购价7.41元/公斤,同比上涨16%,其中新疆7.44元/公斤,同比上涨16.4%。
国际棉价走势与国内趋同。月内美棉主产区旱情缓解,苗情转好,弱化减产预期,资金在高位了结,叠加美联储加息、美元走强和全球纺织需求疲软等利空消息对棉价形成压制,尽管在中美元首会晤、经贸磋商取得进展的支撑下棉价有短暂反弹,但总体行情偏弱。CotlookA指数月均价95.2美分/磅,同比上涨22.2%,环比下跌0.7%,折1%关税后价格15876元/吨,较国内棉价低1922元,价差较上月缩窄36元。
六、全国棉花产量726.3万吨 采摘交售快于去年
9月全国大部棉花处吐絮盛期,月下旬北疆棉花陆续进入采收期。中国棉花协会调查显示,2026/27年度全国棉花种植面积4369.2万亩,同比下降2.5%;总产量726.3万吨,同比下降2%。
新疆棉花采收期早于常年,带动全国棉花采摘交售进度同步加快。截至9月30日,全国棉花采摘进度为17.3%,同比快12.2个百分点;交售进度为12.6%,同比快10.8个百分点。
七、中国棉花协会启动新年度优质“可持续棉花”证书申领工作
9月30日,中国棉花协会印发《新疆优质棉使用“可持续棉花”证书实施方案(2026-2027年)》,对新年度优质“可持续棉花”证书的申请程序做出详细规定。该方案在国家有关部门、新疆自治区和兵团各级政府及有关部门大力支持下,依托新疆棉花目标价格补贴与质量挂钩政策,以“可持续棉花”为新疆优质棉赋能,鼓励企业多用新疆棉,引导消费者选购新疆棉,以进一步提升新疆棉的市场竞争力与品牌影响力。截至10月7日,有20家符合条件的棉花加工企业申请并获得证书申请资格,获取36张优质“可持续棉花”证书,对应皮棉1554吨。
资讯权限图标说明:
1、红锁图标: 为A、B、C等级会员、资讯会员专享;
2、绿锁图标: 为注册并登陆会员专享;
3、圆点图标: 为完全开放资讯;
本网版权及免责声明:
1、凡本网注明“来源:锦桥纺织网”的所有作品,版权均属于锦桥纺织网,未经本网授权,任何单位及个人不得转载、摘编或以其他方式使用。已经获得本网授权使用作品的,应在授权范围内使用,并注明“来源:锦桥纺织网”。违反上述声明者,本网将追究其侵权责任的权利。
2、凡本网注明“来源:XXX(非锦桥纺织网)”的作品,均转载自其他媒体,转载目的在于传递更多的信息,并不代表本网赞同其观点和对其真实性负责。
3、如因作品内容、版权和其它问题需要同本网联系的,请在30日内进行。
4、有关作品版权及投稿事宜,请联系:0532-66886655 E-mail:gao@sinotex.cn